Publications /
Policy Brief
Depuis 2010, environ, on sait que la Méditerranée orientale est une nouvelle province gazière. Des ressources gazières ont en effet été découvertes au large de quatre pays ou territoires, l’Égypte, Israël, Chypre et Gaza. Deux d’entre eux sont devenus producteurs et exportateurs de gaz naturel, l’Égypte et Israël. Au large de Gaza, le champ gazier de Gaza Marine n’a jamais été développé et il est très peu probable qu’il le soit prochainement en raison des très fortes tensions entre l’État d’Israël et le Hamas. Par contre, plusieurs découvertes de gaz ont été réalisées au large de la République de Chypre qui sera le troisième pays de la région à devenir un exportateur de gaz.
Chypre deviendra un exportateur de gaz 17 ans après la première découverte offshore
Pour Chypre, le compte à rebours a commencé. Membre de l’Union européenne (UE), ce pays devrait devenir un producteur et un exportateur de gaz naturel dès 2028. Selon le ministère chypriote de l’Energie, du Commerce et de l’Industrie, la mise en production pourrait intervenir dès le premier semestre 2028. Ce sera l’aboutissement d’une longue marche pour ce pays puisque la première découverte gazière offshore, Aphrodite, a été réalisée en 2011 par la firme américaine Noble Energy (dans ce Policy Brief, nous n’évoquons que les découvertes gazières sous la Méditerranée orientale et non celles qui ont été effectuées à terre dans un pays de cette région). Noble Energy, qui a été le pionnier en termes d’exploration dans cette zone, a été rachetée par Chevron en 2020.
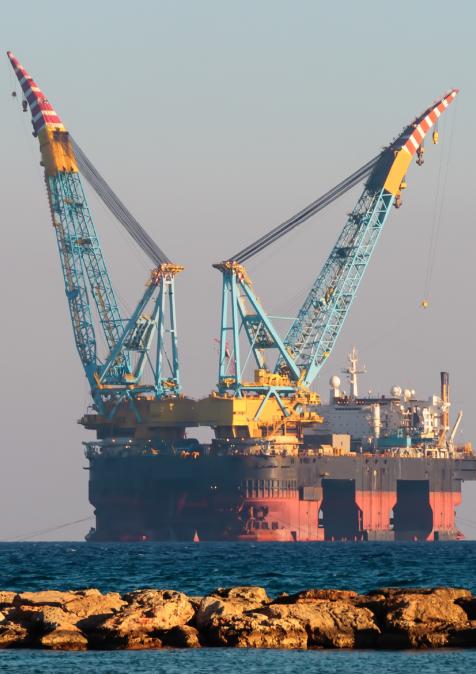
Il y aura donc un délai de 17 ans au moins entre la première découverte offshore à Chypre et la première mise en production d’un champ gazier. Mais celui-ci ne sera pas Aphrodite, qui est sur le bloc 12 de la zone économique exclusive (ZEE) de Chypre, mais Cronos sur le bloc 6, détenu par le groupe énergétique italien Eni et par TotalEnergies (50-50%). Eni est l’opérateur de ce permis d’exploration sur lequel a été découvert Cronos en 2022. Le 28 juillet 2026, ces deux compagnies ont pris la décision finale d’investissement pour le développement de Cronos. Ce sera le premier champ gazier à entrer en production dans l’histoire de Chypre, six ans seulement après sa découverte. Ses ressources de gaz initialement en place sont estimées à plus de 85 milliards de mètres cubes. Compte tenu de ce volume, Eni et TotalEnergies prévoient un plateau de production de 500 millions de pieds cubes par jour (Mp.c./j), soit 5,2 milliards de mètres cubes par an environ.
La valorisation du gaz comme principal défi
Lorsque l’on trouve du gaz sous la Méditerranée orientale, même en mer profonde, comme c’est le cas pour Cronos, la principale difficulté n’est pas de l’extraire mais de le valoriser. L’un des points forts du projet d’Eni et de TotalEnergies est que les deux partenaires vont utiliser au maximum des installations existantes, ce qui présente un triple avantage : réduire les délais avant la mise en production (deux ans seulement environ après la décision d’investissement, ce qui est très court) ; baisser les coûts ; et diminuer les émissions de gaz à effet de serre. Pour cela, le gaz de Cronos sera acheminé par un nouveau gazoduc vers le champ offshore de Zohr en Égypte, qui est opéré par Eni. De là, il sera transporté par le gazoduc existant qui relie Zohr à une usine de traitement du gaz à terre en Égypte. Il faudra ensuite construire un gazoduc pour aller de cette usine au site Damietta LNG, sur la côte méditerranéenne de l’Égypte, où le gaz sera transformé en gaz naturel liquéfié (GNL). Le GNL sera enfin chargé sur des méthaniers pour être exporté vers les marchés internationaux, principalement en Europe. La production gazière de 500 Mp.c./j donnera une production de 2,8 millions de tonnes (Mt) de GNL par an. Eni et TotalEnergies commercialiseront chacune 1,4 Mt/an. Les termes pour l’utilisation des infrastructures et installations existantes ont déjà été définis, ce qui fera gagner un temps précieux pour la réalisation du projet.
Impacts économiques et géopolitiques
Les impacts de cette future mise en production sont d’ordres économique et géopolitique et concernent à la fois les compagnies qui conduisent ce projet, Chypre, d’autres pays de la région, l’UE et le marché gazier. Le développement de Cronos et sa future mise en production vont renforcer les positions d’Eni et de TotalEnergies en Méditerranée orientale, une province gazière dans laquelle ces deux firmes européennes sont déjà des acteurs clés. Ils ne sont cependant pas les seuls puisque Chevron, ExxonMobil et QatarEnergy sont également actives dans cette zone. Eni et TotalEnergies détiennent des participations dans trois autres permis d’exploration offshore à Chypre, les blocs 7, 8 et 11, et elles prennent un avantage sur leurs concurrents car elles seront les premières à mettre en production un champ gazier dans le pays.
Autre élément positif pour Eni et TotalEnergies, le développement de Cronos facilitera la valorisation d’autres ressources gazières sur le bloc 6. Cronos n’est en effet pas la seule découverte sur ce permis. Il y en a eu deux autres à ce jour, Calypso et Zeus. TotalEnergies a précisé que ces deux découvertes feraient l’objet de travaux d’appréciation. Ces travaux viseront à déterminer le caractère commercial de ces gisements. Enfin, le projet Cronos contribuera à renforcer le portefeuille GNL de ces deux groupes. TotalEnergies, qui se présente comme le troisième acteur mondial de l’industrie du GNL, a pour objectif d’atteindre un portefeuille GNL de 60 Mt/an. En 2025, ses ventes mondiales de GNL étaient de 44 Mt/an. Eni n’est pas aussi bien placée dans la hiérarchie des grands producteurs de GNL mais elle entend monter à 20 Mt/an à l’horizon 2030.
De très bonnes nouvelles pour Chypre et pour l’Union européenne
Outre ces conséquences pour Eni et TotalEnergies, le lancement du développement de Cronos est une très bonne nouvelle pour l’État chypriote qui voit enfin son avenir gazier se concrétiser. Comme indiqué ci-dessus, la première découverte offshore à Chypre, Aphrodite, remonte à 2011 et le gouvernement de la République de Chypre avait laissé percevoir, au cours des dernières années, un grand agacement par rapport à la lenteur dont faisait preuve le consortium dirigé par Chevron (bloc 12). Un développement est enfin lancé, même si c’est sur un autre bloc, et, seconde très bonne nouvelle, la mise en production sera très rapide (2028). Un projet gazier important, cela signifie pour un pays des recettes fiscales et des recettes d’exportation supplémentaires et une plus grande importance stratégique.
Chypre va aussi pouvoir concrétiser son projet d’introduction du gaz naturel dans son système électrique, ce qui contribuera à diversifier ses sources de production et à faire baisser ses émissions de gaz à effet de serre. Le gaz naturel est certes une énergie fossile mais son impact en matière de climat est moindre que celui du pétrole et du charbon. Or, les combustibles fossiles représentent encore 85% environ de la production d’électricité à Chypre, dont 84% de produits pétroliers et 1,5% de combustibles solides (charbon). La part des énergies renouvelables est de 14,5%. Selon le ministère de l’Energie, les émissions provenant du secteur électrique pourraient diminuer de 25-30% lorsque cette introduction du gaz sera opérationnelle. Pour celle-ci, le pays compte également sur l’importation de gaz naturel liquéfié grâce à deux projets : un terminal d’importation de GNL, qui sera situé à Vasilikos, et l’acquisition d’une unité flottante de stockage et de regazéification (FSRU), ETYPHA Prometheus. Outre cette priorité, les autres points clés de la politique énergétique de Chypre sont le développement des énergies renouvelables et du stockage de l’énergie par batteries, l’établissement d’une interconnexion physique avec le réseau électrique européen et le Moyen-Orient (voir encadré) et la modernisation du marché énergétique. De plus, les accords conclus autour du projet Cronos marquent le début d’une plate-forme (hub) gazière régionale puisque du gaz chypriote sera exporté via l’Égypte en utilisant des infrastructures et des installations de ce pays. Chypre fait partie du Forum gazier de la Méditerranée orientale (EMGF) et entretient de bonnes relations avec l’Egypte et Israël. Depuis plusieurs années, Eni soutient que la création d’un tel hub favoriserait les développements gaziers dans la région et la patience du groupe italien est enfin récompensée.
D’autres bonnes nouvelles sont à venir. Eni et TotalEnergies pourraient développer Calypso et Zeus, ce qui augmenterait leur production de gaz. Bien que le développement d’Aphrodite sur le bloc 12 n’ait pas encore été lancé, il ne fait plus aucun doute que ce sera le cas dans un avenir proche, très probablement en 2027 pour une mise en production en 2031. Le bloc 12 est détenu par un consortium composé de Chevron (opérateur, 35%), de BG Cyprus (groupe Shell, 35%) et de NewMed (Israël, 30%). À la fin juillet 2026, Shell a conclu un accord avec MOL Group (Hongrie) pour lui céder sa participation sur le bloc 12. Cette transaction est soumise à l’approbation du gouvernement chypriote et devrait être effective au début 2027. Là encore, le gaz d’Aphrodite serait acheminé vers l’Égypte et serait vendu à la compagnie nationale Egyptian Natural Gas Holding Company (EGAS). Sur le bloc 10, ExxonMobil (opérateur, 60%) et QatarEnergy (40%) ont également fait des découvertes et ont récemment (fin juin 2026) indiqué que celles-ci, dont les noms sont Glaucus et Pegasus, étaient commerciales. La décision finale d’investissement pourrait être prise en 2029 et la production gazière pourrait débuter en 2033, selon ExxonMobil. L’Égypte pourrait à nouveau jouer un rôle important dans la valorisation des ressources du bloc 10.
Le ministre chypriote de l’Energie, du Commerce et de l’Industrie, Michael Damianos, a souligné que Glaucus et Pegasus étaient deux des succès les ‘’plus significatifs’’ du programme d’exploration offshore de Chypre. Il a ajouté que le consortium dirigé par ExxonMobil avait exprimé son intérêt pour d’autres opportunités dans la zone économique exclusive de l’île, notamment pour les blocs 4 et 10A. Selon lui, les six découvertes gazières sur trois permis qui ont été confirmées à ce jour pourraient contenir de l’ordre de 20 000 milliards de pieds cubes de gaz naturel (566 milliards de mètres cubes), ce qui montre l’importance de leur potentiel. Et d’autres découvertes ne sont pas exclues avec la suite des activités d’exploration.
Chypre, l’Union européenne et la Turquie
Pour le marché mondial du GNL, Cronos marque l’émergence d’un nouveau fournisseur, ce qui ne peut que plaire aux importateurs de GNL. C’est surtout le cas de l’UE puisque Chypre est l’un des 27 États membres de cette organisation intergouvernementale qu’elle a présidée au cours du premier semestre 2026 avant de céder la place à l’Irlande. Les deux associés dans ce projet, Eni et TotalEnergies, visent tout particulièrement le marché européen pour leurs futures livraisons de GNL. Certes, l’attitude de l’UE n’est pas dépourvue d’ambiguïté puisque les pays membres se sont engagés, dans le cadre de l’Accord de Paris sur le climat (COP21, décembre 2015), à atteindre la neutralité carbone au plus tard en 2050, ce qui implique qu’ils réduisent de façon très importante leur consommation d’énergies fossiles, dont le gaz naturel fait partie. Cela dit, le fait que Chypre soit en état d’arriver sur le marché du GNL dès 2028 laisse une période assez longue pour vendre du gaz à d’autres pays de l’UE, d’autant plus que cette Union fait face à un autre défi, de court et de moyen termes, qui est celui de se passer totalement du gaz russe d’ici à l’automne 2027. Le ministère chypriote de l’Energie souligne à cet égard que le gouvernement entend gérer ses ressources en hydrocarbures en conformité avec ses obligations découlant de son appartenance à l’UE et avec ses engagements climatiques, une référence à l’Accord de Paris conclu à l’issue de la COP21 en décembre 2015. Cela signifie concrètement que le gaz naturel est considéré comme une énergie de transition pendant la montée en puissance des énergies renouvelables.
Parmi les incertitudes géopolitiques qui subsistent, les possibles réactions de la Turquie seront à suivre attentivement. Ce pays, qui occupe une partie importante de l’île de Chypre depuis 1974 (36% du territoire environ), se considère comme le protecteur des Chypriotes turcs et souligne que les ressources gazières doivent profiter à tous les Chypriotes, y compris les Chypriotes turcs. Par le passé, la Turquie a parfois envoyé des navires de prospection dans la ZEE de la République de Chypre et parfois envoyé des navires de guerre pour gêner les activités des compagnies pétrolières étrangères dans l’offshore de Chypre. La situation a été assez calme au cours des dernières années mais la proximité de la mise en production de champs gaziers au large de Chypre pourrait à nouveau aiguiser les tensions régionales. La Turquie est cependant isolée face à un axe Chypre/Grèce/Égypte/Israël. De plus, parmi les trois opérateurs pétroliers des permis d’exploration clés au large de Chypre, deux sont des géants américains, ExxonMobil et Chevron. On imagine difficilement les autorités turques entreprendre des actions qui pourraient menacer les intérêts de telles compagnies alors que celles-ci sont évidemment soutenues par les États-Unis. Le président Recep Tayyip Erdogan tient à conserver de bonnes relations avec Donald Trump et celui-ci ne plaisante pas avec la défense des industriels américains, en particulier ceux des compagnies pétrolières. Chypre a par ailleurs des liens forts avec les Etats-Unis, comme le montre le partenariat 3+1 qui réunit Chypre, la Grèce, Israël et les Etats-Unis et qui vise à promouvoir la coopération en Méditerranée orientale au profit de la paix, de la stabilité et de la sécurité dans la région. En cas de pressions ou de menaces envers les partenaires du bloc 6, Eni et TotalEnergies seraient normalement protégées par leurs États respectifs, l’Italie et la France, et par l’UE. Ces risques géopolitiques sont connus depuis longtemps et ne doivent pas être sous-estimés mais les décisions d’investissement prises par de grands acteurs pétroliers, ou qui sont sur le point d’être annoncées (voir ci-dessus), montrent que ces risques sont considérés par l’industrie comme gérables.
Chypre entend rompre son isolement électrique
Chypre est le seul des 27 Etats membres de l’Union européenne (UE) qui n’a pas d’interconnexion électrique avec le continent européen et les prix de l’électricité dans ce pays sont donc parmi les plus élevés dans cette région. Les autorités de la République de Chypre et l’UE entendent changer cette situation à travers une future liaison entre Chypre et la Grèce. Mais Chypre entend aussi développer des interconnexions électriques avec le Moyen-Orient, dont elle est très proche. Parmi les options envisagées figurent Israël et le Liban
En juillet 2026, les ministres de l’Energie de la République de Chypre et du Liban ont confirmé leur accord pour la réalisation par la Banque mondiale d’une étude de préfaisabilité en vue d’évaluer une possible interconnexion électrique entre leurs deux pays. Chypre et le Liban entendent développer leur coopération afin de renforcer leurs liens énergétiques, accroître la sécurité énergétique et promouvoir le développement durable dans la région de la Méditerranée orientale.
L’étude se concentrera d’abord sur une analyse de l’équilibre offre-demande et sur divers scénarios. Dans une deuxième étape, une évaluation détaillée de préfaisabilité technico-économique sera conduite. Cette approche progressive permettra de prendre les meilleures décisions.