Publications /
Opinion
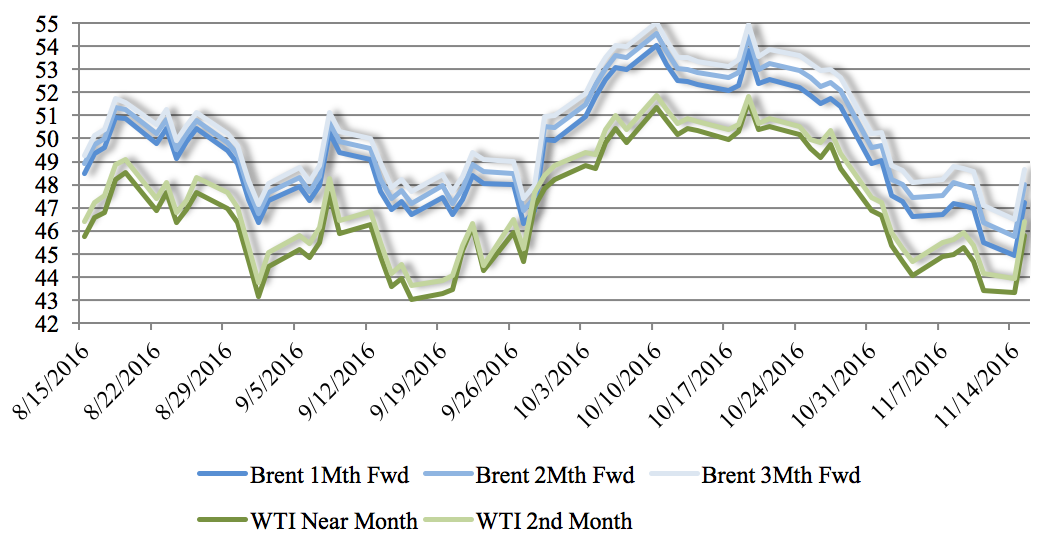
Sans surprise, le West Texas Intermediate et le Brent, les deux grandes références de prix du brut, ont entamé depuis fin septembre une valse dont les mondes économiques et politiques observent avec attention les différents mouvements. Leurs prix ont bondi d’environ 15% entre le 27 septembre et le 10 octobre, atteignant alors plus de 50 USD/bbl, avant de replonger ensuite sur le mois suivant pour toucher leur plus bas niveau depuis deux mois. Dernier développement en date : un nouveau rebond depuis le 14 novembre faisant repasser le Brent et le WTI au-dessus du seuil des 45USD/bbl (graphique 1).
Graphique 1 : Evolution des prix du brut (FOB, USD/bbl)
Source : Thomson Reuters
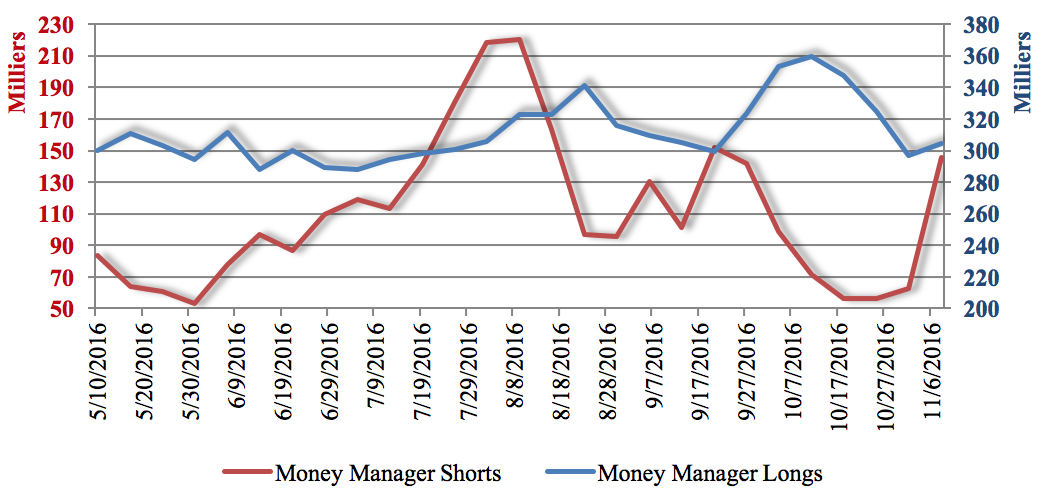
En toile de fond de ces récents mouvements de prix, la fluctuation des réserves commerciales de brut aux Etats-Unis, la valeur du dollar, mais, avant tout, la capacité de l’Organisation des pays producteurs de pétrole (OPEP) à donner lors de la réunion officielle du groupe, le 30 novembre à Vienne, une portée opérationnelle crédible à l’accord de principe obtenu à Alger. Cette capacité… ou, pour le moins, la probabilité d’y parvenir aux yeux des marchés. Car la réalité des derniers mouvements de prix est bien là : à l’instar de tout marché financiarisé, ce qui gouverne les cours à court-terme n’est pas tant l’évolution des fondamentaux que de potentiels effets de surprise, positifs ou négatifs, liés aux décalages entre les anticipations du marché et ce qui se réalise effectivement. Que les réserves de brut américaines, à des niveaux historiquement élevés, baissent (augmentent) dans une proportion plus importante que celle considérée par les marchés et les prix croiront (diminueront) significativement dans les heures qui suivront. Il en va naturellement de même pour les négociations qui précèdent le meeting de l’OPEP. L’issue des réunions techniques entre les pays membres, les déclarations des parties prenantes et, une fois encore, l’interprétation que les marchés leurs donnent sont autant de facteurs qui poussent les différents acteurs des filières pétrolières mais également les spéculateurs à alterner les positions longues (acheteuses) ou short (vendeuses) sur le Nymex, l’ICE et autres marchés financiers du brut, dans des logiques tant de hedging que de spéculation. Ainsi, alors que la remontée des cours observée sur les deux semaines qui ont suivi l’accord d’Alger s’expliquait par un accroissement de la spéculation à la hausse de la part des money managers, la baisse observée depuis trouve, elle, son origine dans un retour du pessimisme du marché et, consécutivement, des stratégies de vente de contrats futures permettant d’en tirer profit.
Graphique 2 : Evolution des positions des money managers sur le light sweet crude (open interest)
Source : CFTC
On comprend naturellement que la question essentielle qui anime les marchés est de savoir si cet accord sera trouvé ou non, les Cassandre prédisant une forte baisse des cours pétroliers en cas d’échec. Dans le cas contraire, il ne fait guère de doute que les prix repartiraient dans une configuration haussière et offriraient aux membres de l’OPEP de salutaires marges de manœuvre financières. Comme nous l’évoquions dans l’OCPPC Policy Brief 16/29, l’enjeu serait alors pour le groupe de maintenir durablement les prix dans une bande de fluctuation comprise entre 50 et 60 USD/bbl, afin de limiter notamment la reprise de la production américaine. Aussi fondamentale que soit cette interrogation, force est de convenir que nul ne peut pourtant aujourd’hui prétendre connaître l’issue de négociations dont les tenants et les aboutissants dépassent de toute évidence très largement la sphère économique. Dans le flou ambiant, peut-être est-il alors pertinent d’adopter une autre lecture des développements récents du marché pétrolier. Dans cet esprit, observons avec quelque malice que la question n’est pas uniquement de savoir sur quel pas s’achèvera cette danse, mais en réalité si celle-ci est bien exécutée et quel en est le véritable meneur. En d’autres termes, qui a le plus à gagner à cette incertitude ? La variabilité des cours est certes la conséquence directe des prises de position acheteuses ou vendeuses des opérateurs de marché, mais l’OPEP pourrait en être le principal bénéficiaire. A l’instar d’une banque centrale qui tente d’orienter le marché via le canal des anticipations, le groupe a en effet tout intérêt à afficher, pour des raisons de crédibilité politique, sa confiance dans sa capacité à parvenir à cet accord tout en rappelant les nombreuses difficultés techniques et géoéconomiques à le faire. Car c’est bien un vent de pessimisme qui soufflait sur les marchés avant les récentes déclarations du Ministre de l’énergie saoudien Khalid al-Falih, de son homologue russe Alexander Novak, et du président Nicolas Maduro. En soufflant le chaud et le froid, l’OPEP se protège en réalité si un échec marque de son sceau la réunion de Vienne et que les marchés en intègrent l’idée. Si, à l’inverse, cette réunion est couronnée de succès alors que opérateurs et observateurs ne l’anticipent pas, le groupe en sortira grandi, économiquement comme politiquement. Sous l’hypothèse où cette lecture est correcte, ce n’est donc que si l’OPEP favorise de façon excessive l’optimisme des marchés qu’elle perdra véritablement son pari. De ce point de vue, il n’est clairement pas impossible qu’un pessimisme « de circonstance » se renforce sur les quelques jours qui précéderont la réunion de Vienne, mais ceci ne pourra paradoxalement pas être interprété comme le signal d’un probable échec. Sauf à accepter l’idée d’une erreur de communication de l’OPEP qui pourrait lui être coûteuse, la réciproque ne sera en revanche pas vraie.