Publications /
Policy Brief
La Guinée détient plus d’un tiers des réserves mondiales de bauxite et, en 2023, elle en est devenue le premier producteur mondial, devant l’Australie. La bauxite, ressource indispensable à la production d’aluminium, est jugée stratégique par la Chine, les États-Unis et l’Union européenne. Après une phase d’ouverture aux investisseurs sous Alpha Condé, la politique minière du pays a changé de logique avec Mamadi Doumbouya : il ne s’agit plus seulement d’attirer les capitaux, mais aussi de capter davantage de valeur localement, par des retraits de permis, la création d’acteurs nationaux et la construction de raffineries d’alumine. Conakry joue pour cela sur la concurrence entre ses partenaires (Chine, Europe, États-Unis, Russie, pays du Golfe) afin d’obtenir de chacun des investissements, des compétences et des capacités de transformation.
Le succès de cette stratégie reste toutefois incertain. Il dépendra des contraintes en matière d’énergie, d’infrastructures et de financement, de la solidité des institutions sorties de la transition et de la capacité du pays à éviter la « malédiction des ressources ».
Introduction
La Guinée occupe une place centrale dans la chaîne mondiale de l'aluminium grâce à l'abondance et à la qualité de sa production en bauxite. Avec 127 millions de tonnes exportées en 2023, trois fois plus que l’Australie (37,48 millions de tonnes), la Guinée s’est imposée comme un maillon incontournable des chaînes d’approvisionnement mondiales, au moment même où cette ressource devient un enjeu de sécurité et de compétitivité économique pour de nombreux pays, dont la Chine, les États-Unis et ceux de l’Union européenne.
Mais cette abondance ne se limite pas à la bauxite : les explorations ont révélé un potentiel en gallium, lithium, graphite, entre autres minerais stratégiques, dont les possibilités d’exploitation restent encore à confirmer. Ces nouvelles ressources pourraient renforcer la position économique et diplomatique de la Guinée. Toutefois, l'importance du pays sur les marchés mondiaux ne lui garantit pas nécessairement une plus grande influence sur ses partenaires ni une capacité accrue à développer son industrie.
La bauxite, pilier historique du secteur minier guinéen
La Guinée dispose d’un potentiel en bauxite estimé à plus de 40 milliards de tonnes, dont 23 milliards se situeraient dans la seule région de Boké, au nord-ouest du pays. Outre son abondance, la bauxite guinéenne se distingue par sa qualité, notamment sa faible teneur en silice, qui facilite sa transformation en alumine.
La bauxite constitue, en effet, la principale matière première utilisée pour la production de l’alumine, elle-même transformée en aluminium. Ce métal occupe une place essentielle dans de nombreux secteurs, notamment l’aéronautique, l’automobile, la défense, la construction et les technologies liées à la transition énergétique. L’importance de ces usages, associée à la position de la Guinée sur le marché mondial de la bauxite, confère au pays un rôle stratégique dans les chaînes d’approvisionnement internationales et suscite l’intérêt de puissances comme la Chine, les États-Unis et l’Union européenne.
Cette position s’est considérablement renforcée au cours des dernières années, sous l’effet de la forte progression de la production et des exportations guinéennes en bauxite. En 2023, la Guinée s’est adjugé le statut de premier producteur mondial de bauxite qui, jusqu’à cette date, revenait à l’Australie. L’année suivante, ses exportations ont atteint près de 145 millions de tonnes, confirmant sa place de premier exportateur mondial. La Chine joue un rôle central dans cette dynamique : ses importations de bauxite guinéenne sont passées de 334 000 tonnes, en 2015, à 149 millions de tonnes, en 2025, représentant près de 74 % de ses importations totales en la matière. Cette évolution témoigne aussi bien de l’importance croissante de la Guinée pour l’approvisionnement de l’industrie chinoise de l’aluminium, que de la forte dépendance du secteur minier guinéen à l’égard de ce marché.
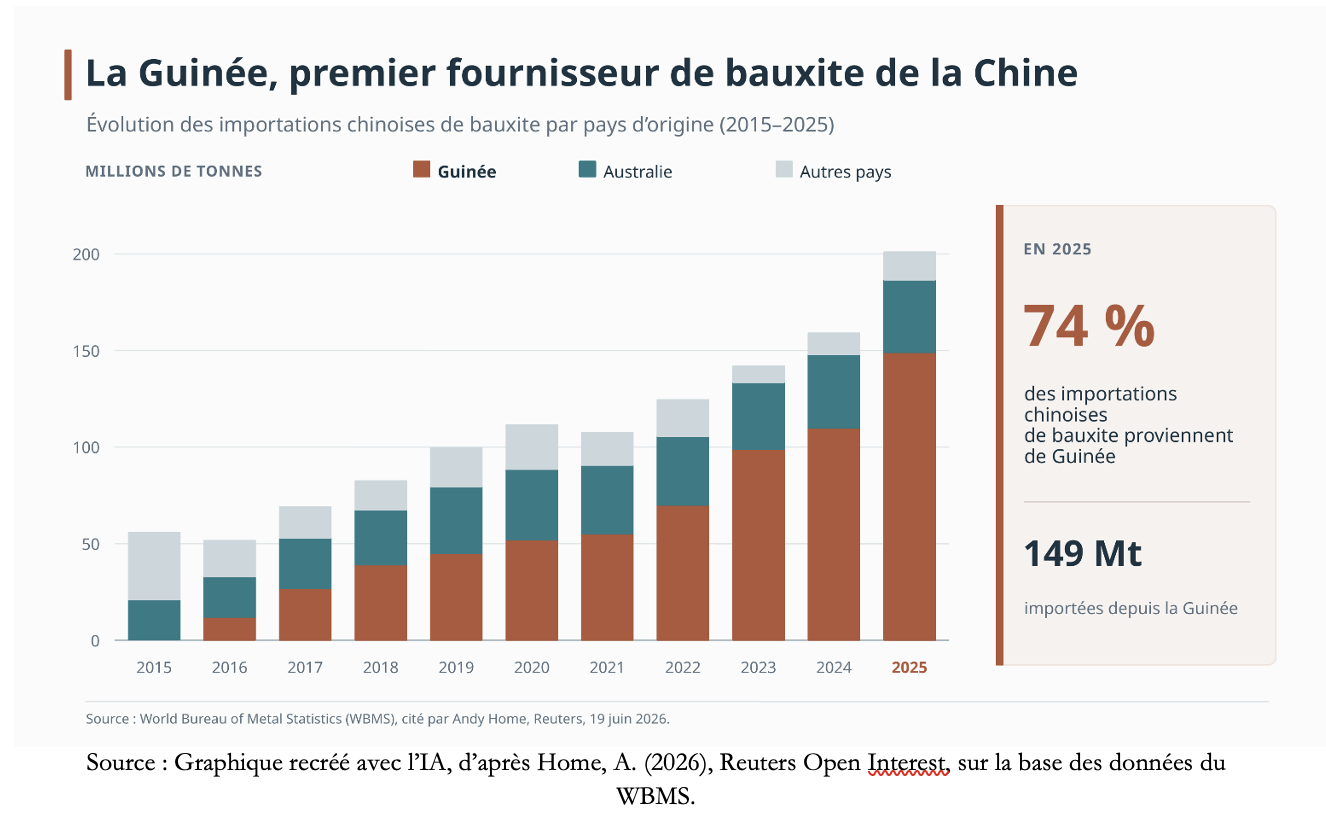
Cette forte progression s’explique par le concours de deux principaux facteurs. D’une part, l’augmentation de la demande mondiale d’aluminium, portée notamment par l’industrialisation chinoise et, plus récemment, par les besoins liés à la transition énergétique. D’autre part, l’ouverture du secteur minier guinéen aux investissements étrangers, favorisée par les réformes du cadre réglementaire, notamment les Codes miniers de 1995 et de 2011. Ces évolutions ont permis d’accroître considérablement les capacités de production et d’exportation de la Guinée, renforçant sa place dans les chaînes d’approvisionnement mondiales. Toutefois, cette croissance repose encore largement sur l’exportation de bauxite brute, avec une transformation locale relativement limitée.
De l’attractivité à la captation de valeur : la réorientation de la politique minière guinéenne
Les années 2010 ont marqué une période de réforme et d’ouverture du secteur minier guinéen. L’adoption d’un nouveau Code minier en 2011, modifié en 2013, la révision de plusieurs contrats miniers et les engagements pris dans le cadre de l’Initiative pour la transparence dans les industries extractives (ITIE), à laquelle la Guinée a adhéré en 2007, témoignent de cette volonté d’améliorer la gouvernance du secteur et d’attirer davantage d’investissements étrangers.
Depuis l’arrivée au pouvoir de Mamadi Doumbouya en 2021, les autorités guinéennes cherchent à tirer davantage de bénéfices économiques de l’exploitation des ressources minières du pays. Comme le souligne le Premier ministre Amadou Oury Bah : « Les ressources guinéennes sont convoitées. La concurrence est forte entre des pays qui veulent sécuriser leurs chaînes d'approvisionnement, notamment en bauxite, un matériau de base de la transition énergétique. » Et au Chef du gouvernement d’ajouter : « L'État sent qu'il peut exiger des entreprises de se conformer à ses attentes ». Sans remettre en cause le rôle des investisseurs étrangers, les pouvoirs publics guinéens entendent renforcer le respect des engagements contractuels, favoriser la participation des entreprises nationales et encourager la transformation locale des minerais. Cette nouvelle approche s’est notamment traduite par des audits et des retraits de permis miniers, mesures présentées par le porte-parole du gouvernement, Ousmane Gaoual Diallo, comme un « choix de réorganisation pour une souveraineté assumée sur nos ressources ». Le cas du groupe émirien GAC (Guinea Alumina Corporation) illustre cette fermeté : après le retrait de sa concession en 2025, l'État a créé une compagnie nationale, la Nimba Mining Company (NMC), chargée de reprendre l'ensemble des droits miniers du site et d'en relancer l'exploitation. Plusieurs autres réalisations témoignent de cette volonté de renforcer la maîtrise étatique sur la chaîne de valeur minière : la création de la société Guitram (Guinéenne de Transport Maritime), qui permet à l'État d'exercer son propre droit de transport maritime des produits miniers ; le lancement de la construction de deux raffineries d'alumine, portées respectivement par la State Power Investment Corporation (SPIC) à Boffa et la Société Minière de Boké (SMB) à Boké ; ainsi qu'un assainissement du cadastre minier, qui a permis de retirer environ 350 titres jugés dormants ou non conformes, afin de le rendre plus dynamique et plus transparent.
Cette dynamique se reflète dans les performances récentes du secteur. Selon les statistiques minières guinéennes, la production nationale est passée d'environ 142 millions de tonnes, en 2024, à plus de 175 millions de tonnes, en 2025, soit une progression de près de 24 %. Sur la même période, les exportations ont augmenté d'environ 25 %, passant d'environ 145 millions de tonnes en 2024 à près de 183 millions de tonnes, en 2025, (l'écart avec les volumes produits s'expliquant notamment par des exportations de stocks constitués les années précédentes). En plus de son poids dans le commerce extérieur, la bauxite constitue une source essentielle de recettes publiques : en 2024, les taxes d'extraction et d'exportation acquittées par les compagnies minières ont rapporté plus de 352 millions de dollars au Trésor guinéen.
Diversification stratégique des partenariats miniers
La Guinée cherche aujourd’hui à faire de son potentiel minier un levier de négociation avec ses partenaires extérieurs. Sa stratégie ne consiste pas à choisir entre la Chine, l’Europe, les États-Unis, la Russie ou encore les pays du Golfe, mais à maintenir un équilibre entre ces partenaires afin de tirer le meilleur parti de leur intérêt pour les ressources guinéennes. Conakry cherche ainsi à exploiter les complémentarités entre ses différents partenaires et leur concurrence pour obtenir de chacun une contribution accrue à l’industrialisation du pays. À la Chine, qui domine les débouchés de la bauxite guinéenne, le gouvernement demande davantage d’investissements dans le raffinage de l’alumine ; avec l’Europe, le projet Alteo Refinery Guinea (ARG) associe transformation, accès au marché européen et développement des compétences ; avec les États-Unis, le rapprochement autour des matières premières critiques ouvre des perspectives pour les terres rares, le nickel, le lithium et d’autres ressources ; tandis que la Russie et les investisseurs du Golfe demeurent des partenaires industriels et financiers importants. L’enjeu pour Conakry est donc de transformer l’intérêt croissant des partenaires pour ses ressources en investissements, compétences et capacités industrielles au service de ses propres ambitions de développement.
Cette relation avec la Chine constitue l’un des principaux leviers de négociation de Conakry. Pékin joue un rôle central dans le secteur minier guinéen : ses entreprises ont substantiellement contribué à l’augmentation de la production, et en même temps elle demeure le principal débouché de la bauxite guinéenne. Cette relation repose sur une dépendance mutuelle, mais déséquilibrée. Si la Chine dispose de moyens financiers et industriels bien plus importants, elle dépend également de la Guinée pour approvisionner son industrie de l’aluminium, dont les capacités ont considérablement augmenté alors que ses propres réserves de bauxite se sont progressivement appauvries. Conakry cherche donc à convertir cette interdépendance en investissements dans les étapes suivantes de la chaîne de valeur.
Le développement de l’alumine est au cœur de cette stratégie. La Guinée cherche à passer d’un modèle fondé sur l’exportation de bauxite brute à un modèle dans lequel une part croissante du minerai est transformée localement. L’engagement de State Power Investment Corporation (SPIC) dans la construction d’une raffinerie à Boffa illustre cette évolution. Conakry affirme viser cinq à six raffineries supplémentaires, pour une capacité cumulée pouvant atteindre 7 millions de tonnes d’alumine à l’horizon 2030 ; il s’agit, à ce stade, d’un objectif dont la réalisation dépend de financements, d’approvisionnements énergétiques et d’infrastructures adaptés. L’objectif n’est donc pas de réduire la place de la Chine dans le secteur minier guinéen, mais de tirer parti de son poids dans la filière bauxite-alumine pour accélérer la transformation sur le territoire national.
Le maintien d’autres partenariats reste toutefois essentiel pour éviter que cette transformation soit opérée exclusivement par la Chine. C’est dans cette perspective que la relation avec l’Europe prend toute son importance. Le projet Alteo Refinery Guinea (ARG) montre pourquoi Conakry a intérêt à maintenir d’autres options. Cette raffinerie d’alumine spécialisée à Kamsar doit être orientée vers le marché européen et pourrait couvrir jusqu’à 10 % de la demande de l’Union européenne en alumines spécialisées et, selon les projections associées au projet, jusqu’à 95 % de ses besoins en gallium. Le gouvernement guinéen a déclaré la raffinerie projet d’intérêt national en mars 2024. Si elle se concrétise, ARG pourrait connecter directement une ressource guinéenne à une chaîne de valeur européenne, tout en diversifiant les débouchés au-delà du marché chinois.
La valeur de ce partenariat ne se limite pas au raffinage. ARG apporte une dimension de développement du capital humain qui apporte des réponses à l’un des principaux goulots d’étranglement de l’industrialisation guinéenne : le déficit de compétences, notamment en ingénierie, en mécanique industrielle, en électricité et en soudure de précision, qui continue de contraindre les entreprises à recourir à une main-d’œuvre expatriée. La création du Centre d’Excellence et de Perfectionnement pour l’Industrie et l’Alumine de Guinée (Cepiag), officiellement établi en août 2025, doit permettre aux autorités guinéennes d’aplanir cette contrainte.
Le Cepiag illustre ainsi ce que Conakry peut chercher à obtenir de ses partenaires : non seulement des capitaux et des infrastructures, mais également des compétences et un écosystème industriel durable. Son ambition annoncée dépasse les besoins immédiats de la raffinerie ARG : pour en apprécier l'impact, il faudra mesurer les formations achevées, l'insertion professionnelle des bénéficiaires et l'intégration effective de fournisseurs locaux.
Cette stratégie de diversification des partenariats se traduit également par un rapprochement avec les États-Unis. En février 2026, la Guinée a été l’un des deux pays africains à signer un mémorandum de coopération lors de la réunion ministérielle sur les minerais critiques organisée à Washington. Cette initiative s’inscrit dans la volonté des États-Unis de diversifier leurs sources d’approvisionnement en minerais critiques et de réduire leur dépendance à l’égard des chaînes dominées par la Chine. Ce mémorandum constitue toutefois une première étape, qui devra se traduire par des investissements et des partenariats concrets.
Pour la Guinée, ce rapprochement intervient dans un contexte de concurrence croissante entre Pékin et Washington pour l’accès aux ressources minières stratégiques. Alors que la Chine cherche à sécuriser ses approvisionnements en bauxite et à consolider sa présence dans le pays, les États-Unis souhaitent développer de nouveaux partenariats dans le secteur des minerais critiques. L’intérêt de ces deux puissances offre ainsi à Conakry de nouvelles possibilités de négociation, notamment pour attirer des investissements, développer la transformation locale et diversifier ses partenaires économiques
Le rapprochement avec Washington ne signifie pas nécessairement un éloignement de Pékin. Il permet à la Guinée de diversifier ses partenariats, sans pour autant remettre en cause la place dominante de la Chine dans ses exportations de bauxite. Celle-ci dispose déjà des entreprises, des infrastructures et des débouchés nécessaires pour jouer un rôle central dans la chaîne bauxite-alumine ; les États-Unis cherchent de nouveaux fournisseurs et de nouvelles chaînes de valeur.
La transformation de la bauxite peut ainsi devenir une porte d’entrée vers une valorisation du potentiel minéral guinéen. Le raffinage de l’alumine ne permettrait pas seulement de capter davantage de valeur sur la chaîne bauxite-aluminium ; il pourrait également, sous réserve de technologies adaptées et de débouchés commerciaux, faciliter la récupération de certains sous-produits, renforçant l’intérêt de la Guinée pour les stratégies américaines et européennes de diversification des approvisionnements.
La Guinée peut également utiliser cette nouvelle relation pour préparer l’exploitation de ressources qui ne sont pas encore au cœur de ses exportations. Les indices et ressources potentielles de nickel, de lithium, de graphite et de terres rares peuvent ouvrir des discussions exploratoires. Ils ne doivent cependant pas être assimilés à des réserves certifiées ni à des productions commercialement viables. La stratégie consiste donc à diversifier non seulement les partenaires, mais aussi les ressources, les marchés et les chaînes de valeur.
Une stratégie d’équilibre qui dépasse le face-à-face sino-américain
La Russie conserve dans cette architecture une place distincte. La raffinerie de Friguia, exploitée par Rusal, demeure le seul projet de valeur ajoutée actif avec une production d’alumine de 336 100 tonnes en 2022. Rusal porte également un projet de raffinerie d’alumine modulaire à Dian-Dian. Sa présence offre donc à Conakry une capacité industrielle supplémentaire et permet de faire en sorte que les capacités de transformation ne soient pas concentrées autour d’un seul partenaire.
Les acteurs des pays du Golfe complètent cette architecture par leur capacité financière et leur expérience dans l’industrie de l’aluminium. Leur présence montre également la volonté de Conakry d’associer l’accès aux ressources à des engagements en matière de transformation locale. Le principe devient progressivement transversal : quel que soit le partenaire, l’accès au minerai doit contribuer davantage à la création de valeur en Guinée. Reste à déterminer dans quelle mesure cette exigence peut être appliquée de façon cohérente à des investisseurs dont les projets et les horizons économiques diffèrent.
Cette approche s’appuie sur des instruments visant à renforcer la capacité de négociation de l’État. La mise en place, en 2022, d’un prix de référence pour la vente de la bauxite vise notamment à réduire les pratiques de prix de transfert et à améliorer la captation de valeur. Le gouvernement a également renforcé la pression sur les compagnies minières pour qu’elles développent des capacités de raffinage. Comme indiqué précédemment, la saisie en 2025 d’actifs d’Emirates Global Aluminium, après le non-respect de ses engagements en matière de raffinage, a ainsi envoyé un signal clair aux autres opérateurs : l’accès aux ressources guinéennes est de plus en plus conditionné par des engagements concrets en matière de transformation.
La difficulté sera toutefois de transformer cette stratégie de négociation en industrialisation effective. La Guinée reste confrontée à des contraintes importantes en matière d’énergie, d’infrastructures, de financement, de compétences et de fournisseurs locaux. Le raffinage de l’alumine, la sidérurgie ou la valorisation du graphite pourraient créer des emplois qualifiés et accroître les recettes fiscales. Ces bénéfices ne sont toutefois ni automatiques ni uniformément répartis : ils dépendent de la compétitivité des installations, de l’accès à l’énergie et à l’eau, de la gestion des résidus, du contenu local et de la qualité des institutions.
Néanmoins, la Guinée dispose aujourd’hui d’un avantage stratégique : la concurrence croissante entre plusieurs grandes puissances et groupes internationaux pour accéder à ses ressources. L’objectif de Conakry n’est pas de choisir entre Pékin et Washington, pas plus que de remplacer la Chine par l’Europe ou les États-Unis. Il est de faire en sorte que chacun ait intérêt à contribuer à l’industrialisation du pays.
La réussite de cette stratégie sera appréciée à la lumière de ce que Conakry parviendra à obtenir de chacun des partenaires présents en Guinée et non pas leur nombre : raffinerie, infrastructure, accès au marché, technologie, financement, compétences ou capacité de traitement de nouveaux minerais. En maintenant un équilibre entre la Chine, les États-Unis, l’Europe, la Russie et les acteurs du Golfe, la Guinée peut transformer la compétition entre partenaires en levier de négociation et son abondance minérale en instrument de transformation économique.
Si la bauxite demeure le pilier de la stratégie minière guinéenne, elle n'en constitue pas l'unique horizon. La même logique de diversification qui pousse Conakry à multiplier ses partenaires extérieurs s'applique aux ressources elles-mêmes : au-delà de l'aluminium, la Guinée cherche désormais à valoriser son potentiel minéral, à commencer par le minerai de fer. C'est dans cette perspective que le projet Simandou, longtemps resté à l'état de promesse, prend tout son sens. Il illustre, à une tout autre échelle, la même ambition de transformer une ressource naturelle en levier de développement structurel plutôt qu'en simple produit d'exportation.
« Simandou », deuxième pilier de la stratégie minière guinéenne
Pendant près de trois décennies, Simandou a incarné le paradoxe du secteur minier guinéen : un gisement considéré comme l'un des plus prometteurs au monde, mais dont l'exploitation n'a cessé d'être retardée. Aujourd'hui, le projet est devenu le principal symbole de la stratégie économique portée par les autorités guinéennes. Depuis le coup d'État de septembre 2021, le président Mamadi Doumbouya a fait de ce gisement le pilier de son discours sur la souveraineté économique et le développement national. Cette ambition reflète la volonté de faire du secteur minier non seulement une source d'exportations, mais un levier de transformation structurelle de l'économie guinéenne.
Situé dans la chaîne montagneuse de Simandou, au sud-est de la Guinée, le gisement constitue la plus importante réserve mondiale de minerai de fer à haute teneur encore inexploitée. Découvert dans les années 1990 par Rio Tinto, il renfermerait près de huit milliards de tonnes de ressources, pour une capacité de production estimée à environ 100 millions de tonnes par an. La qualité particulièrement élevée du minerai, supérieure à celle de nombreux gisements concurrents, constitue un avantage stratégique majeur.
L’exploitation de ce potentiel nécessite toutefois des investissements considérables, notamment dans les infrastructures de transport, ainsi qu’une coordination étroite entre les différents opérateurs. C’est dans cette perspective que les autorités guinéennes ont cherché à renforcer leur contrôle sur le projet. En 2022, l’État a temporairement suspendu les travaux afin d’imposer un accord-cadre entre les différents opérateurs et d’assurer une meilleure coordination des investissements. Un comité stratégique placé sous l’autorité directe de la présidence a été créé pour suivre l’avancement des travaux, tandis que la Compagnie du TransGuinéen (CTG), détenue conjointement par l’État et les sociétés minières, a été chargée de développer les infrastructures ferroviaires et portuaires indispensables à l’exploitation du gisement.
L’enjeu central tient à l’usage des revenus. Selon les projections de l’ITIE, les recettes publiques générées par le projet Simandou pourraient atteindre entre 700 millions et 1,7 milliard de dollars par an avant 2035, puis jusqu'à 2,7 milliards de dollars annuels. Le gouvernement entend les mobiliser à travers le programme « Simandou 2040 », adopté en 2026, qui affiche un objectif de plus de 200 milliards de dollars d’investissements sur quinze ans autour de 122 mégaprojets et 36 réformes, dans l’agriculture, l’industrie, l’éducation, la santé et les infrastructures. La mise en place annoncée d’un fonds souverain vise en outre à affecter une part des revenus au financement de long terme ; ses règles de gouvernance et de transparence seront déterminantes. Pour le secteur minier, le programme fixe des objectifs chiffrés : la création de 17 usines de transformation des minerais, plus de 35 000 emplois dans ces filières et plus de 10 milliards de dollars de contribution supplémentaire au PIB à l’horizon 2040. Cet impact dépendra directement de la capacité des institutions à assurer une gestion transparente et efficace des ressources, afin d'éviter que cette richesse ne reproduise les déséquilibres souvent associés à la « malédiction des ressources ». La Banque africaine de développement (BAD) identifie d'ailleurs plusieurs risques concrets : des tensions persistantes sur l'approvisionnement énergétique, des financements du développement insuffisants, des incertitudes dans la mise en œuvre du projet.
Le TransGuinéen illustre le mieux cette logique de transformation, dans un pays dont le déficit d’infrastructures reste l’un des principaux freins à l’industrialisation. Conçu pour le transport du minerai, ce corridor ferroviaire de plus de 650 kilomètres reliant l’intérieur du pays au port de Morébaya est présenté comme une infrastructure multi-usage : fret, marchandises, voyageurs, mais l’ouverture effective de ces services dépendra de leur mise en exploitation et des équipements associés. L’accès à l’énergie figure parmi les autres chantiers : la capacité installée devrait passer de 1 260 MW, en 2024, à plus de 10 000 MW, en 2040, contre un taux d’accès à l’électricité d’environ 53 % aujourd’hui, un préalable à toute industrialisation locale.
Le projet illustre également la recomposition des partenariats internationaux de la Guinée. Son développement repose sur un consortium réunissant de grands acteurs internationaux, notamment Rio Tinto, Winning Consortium Simandou (WCS), Chalco Iron Ore Holdings, en plus de l'État guinéen. La forte implication des entreprises chinoises reflète l'intérêt stratégique de Pékin pour la sécurisation de ses approvisionnements en minerai de fer, tout en offrant à la Guinée de nouvelles opportunités d'investissement. Le premier navire chargé de ce minerai a appareillé vers la Chine en novembre 2025 ; à la mi-mai 2026, les exportations cumulées atteignaient environ 6 millions de tonnes, dont plus de la moitié à destination du marché chinois. Une fois la saison des pluies ouest-africaine achevée, les volumes annuels pourraient dépasser 20 millions de tonnes, portés par la montée en charge du corridor logistique -la voie ferrée et le nouveau terminal portuaire de Morébaya affichant une capacité de conception de 40 millions de tonnes par an. Ces premiers résultats, après près de trente ans d'attente, témoignent de l'entrée progressive du projet dans sa phase opérationnelle et de son importance croissante dans les chaînes d'approvisionnement mondiales.
Conclusion
La bauxite et le minerai de fer dessinent les deux piliers d'une même ambition : faire de l'abondance minérale guinéenne un instrument de transformation économique plutôt qu'une simple source de recettes d'exportation. Cette stratégie s'appuie sur des atouts réels : des réserves parmi les plus importantes au monde, une position centrale dans certains approvisionnements et des possibilités nouvelles de diversification diplomatique, et une volonté politique affirmée de capter davantage de valeur sur le territoire national.
Références bibliographiques
Banque africaine de développement (BAD). (s.d.). République de Guinée. https://www.afdb.org/fr/pays-afrique-de-louest/guinee
Barry, O., & Brier, G. (2025). Les répercussions de l'exploitation de la bauxite sur l'élevage et la pêche dans la préfecture de Boké en Guinée (p. 7). Action Mines Guinée et IPIS, Conakry/Anvers.
Cissé, M., et al. (2025, juin). Minerais de transition en Guinée : enjeux de valorisation et de gouvernance. Natural Resource Governance Institute. https://resourcegovernance.org/sites/default/files/2025-06/Minerais_de_transition_Guinee_enjeux_valorisation_gouvernance.pdf
Crétois, J. (2025, 6 juin). En Guinée, la junte tente de reprendre la main sur le secteur minier. Le Monde. https://www.lemonde.fr/afrique/article/2025/06/06/en-guinee-la-junte-tente-de-reprendre-la-main-sur-le-secteur-minier_6610848_3212.html
Eco Business. (2025, 29 septembre). Guinée : l'ISMGB et Altéo Refinery unissent leurs forces pour renforcer la formation minière. Ecofinance Guinée.
Extractive Industries Transparency Initiative (EITI). (s.d.). Guinea. https://eiti.org/countries/guinea
Grigorenko, Y. (2026, June 9). Ore shipments from Simandou could exceed 20 million tonnes in 2026. GMK.Center. https://gmk.center/en/news/ore-shipments-from-simandou-could-exceed-20-million-tonnes-in-2026/
Guinée7. (2022, 27 juillet). Exclusif : Mines : la Guinée se fixe un prix de référence de la bauxite. Guinée7.
Guinéenews. (2026, 5 février). Mines : La Guinée au cœur de l'offensive américaine sur les minerais critiques à Washington. Guinéenews.
Home, A. (2026, juin). Guinea bets bauxite dominance can reshape aluminium supply. Reuters Open Interest. https://www.reuters.com/commentary/reuters-open-interest/guinea-bets-bauxite-dominance-can-reshape-aluminium-supply-2026-06-19/
Initiative pour la transparence dans les industries extractives (ITIE) Guinée. (2025). Bulletin des statistiques minières et carrières N°30 (Bulletin annuel, janvier-décembre 2025). https://www.itie-guinee.org/bulletin-des-statistiques-minieres-et-carrieres-n30-bulletin-annuel-de-janvier-decembre-2025/
Karkare, P., & Cissé, M. (2025, octobre). Skills training to support Guinea's industrial transformation (Briefing Note No. 199). ECDPM & UNIDO.
Ministère des Mines et de la Géologie (MMG), République de Guinée, Potentiel minéral, https://mines.gov.gn/potentiel-mineral/
Natural Resource Governance Institute (NRGI). (2022, 24 mai). Laying the foundations: Civic engagement and government accountability in Guinea, 2011-2020. https://resourcegovernance.org/publications/laying-foundations-civic-engagement-and-government-accountability-guinea-2011-2020
RFI. (2025, 6 août). Guinée : le gouvernement retire son permis minier au groupe émirien GAC. RFI.fr. https://www.rfi.fr/fr/afrique/20250806-guin%C3%A9e-le-gouvernement-retire-son-permis-minier-au-groupe-%C3%A9mirien-gac
Rubino, R. (2025). La dimension socio-politique des infrastructures minières bauxitiques en Guinée. EchoGéo, 72. https://doi.org/10.4000/14dl2
Samb, S. (2025, 5 août). Guinea revokes Emirates Global Aluminium concession, transfers assets to local firm. Reuters.
U.S. Department of State. (2026, février). 2026 Critical Minerals Ministerial.
- African Minerals Development Centre, Green Mineral Profile « Guinea », https://www.africangreenminerals.com/countries/guinea
- Ministère des Mines et de la Géologie (MMG), République de Guinée, Potentiel minéral, https://mines.gov.gn/potentiel-mineral/
- Home, A. (2026, juin). Guinea Bets Bauxite Dominance Can Reshape Aluminium Supply. Reuters Open Interest. https://www.reuters.com/commentary/reuters-open-interest/guinea-bets-bauxite-dominance-can-reshape-aluminium-supply-2026-06-19/
- Cissé, M. & al. (2025, juin). Minerais de transition en Guinée : enjeux de valorisation et de gouvernance. Natural Resource Governance Institute. https://resourcegovernance.org/sites/default/files/2025-06/Minerais_de_transition_Guinee_enjeux_valorisation_gouvernance.pdf
- Home, 2026.
- Rubino, R. (2025). La dimension socio-politique des infrastructures minières bauxitiques en Guinée. EchoGéo, 72.
- Natural Resource Governance Institute (NRGI). (2022, 24 May). Laying the foundations: Civic engagement and government accountability in Guinea, 2011-2020.
- Crétois, J. (2025, 6 juin). En Guinée, la junte tente de reprendre la main sur le secteur minier. LeMonde.fr. https://www.lemonde.fr/afrique/article/2025/06/06/en-guinee-la-junte-tente-de-reprendre-la-main-sur-le-secteur-minier_6610848_3212.html
- Idem.
- RFI. (2025, 6 août). Guinée : le gouvernement retire son permis minier au groupe émirien GAC. RFI.fr. https://www.rfi.fr/fr/afrique/20250806-guin%C3%A9e-le-gouvernement-retire-son-permis-minier-au-groupe-%C3%A9mirien-gac
- Initiative pour la transparence dans les industries extractives (ITIE) Guinée. (2025). Bulletin des statistiques minières et carrières N°30 (Bulletin annuel, janvier-décembre 2025). https://www.itie-guinee.org/bulletin-des-statistiques-minieres-et-carrieres-n30-bulletin-annuel-de-janvier-decembre-2025/
- Idem.
- Idem.
- Barry, O., Brier, G. (2025).
- Karkare, P., & Cissé, M. (2025, octobre). Skills training to support Guinea's industrial transformation (Briefing Note No. 199). ECDPM & UNIDO.
- Eco Business. (2025, 29 septembre). Guinée : l'ISMGB et Altéo Refinery unissent leurs forces pour renforcer la formation minière. Ecofinance Guinée.
- Guinéenews. (2026, 5 février). Mines : La Guinée au cœur de l'offensive américaine sur les minerais critiques à Washington. Guinéenews.
- U.S. Department of State. (2026, février). 2026 Critical Minerals Ministerial.
- Cissé & al, 2025.
- Guinée7. (2022, 27 juillet). Exclusif : Mines : la Guinée se fixe un prix de référence de la bauxite. Guinée7.
- Samb, S. (2025, 5 août). Guinea revokes Emirates Global Aluminium concession, transfers assets to local firm. Reuters.
- Extractive Industries Transparency Initiative (EITI). (s.d.). Guinea. https://eiti.org/countries/guinea
- Grigorenko, Y. (2026, June 9). Ore shipments from Simandou could exceed 20 million tonnes in 2026. GMK.Center. https://gmk.center/en/news/ore-shipments-from-simandou-could-exceed-20-million-tonnes-in-2026/