Publications /
Policy Brief
Le déclenchement de la Guerre en Iran et le blocage du détroit d’Ormuz ont eu des conséquences majeures sur un grand nombre de marchés mondiaux de matières premières. Si l’attention médiatique s’est logiquement portée sur le pétrole et le gaz naturel, ainsi que sur l’aluminium, en raison de la forte dépendance de l’offre de ce métal aux prix de l’énergie, le soufre, comme l’hélium, l’éthylène, le propylène ou l’urée, a également été pris dans les rets de ce conflit. Loin d’être une matière première anecdotique, il est indispensable à la production de nickel et de cuivre, mais également d’engrais.
Le Qatar, l’Iran et l’Arabie saoudite comptent parmi les grands pays exportateurs de soufre. Dans ce contexte difficile, la Chine a interdit l’exportation d’acide sulfurique pour préserver les approvisionnements nationaux, alors qu’elle en est le premier fournisseur mondial, tandis que la Russie a très fortement limité ses ventes aux pays non-membres de l’Union économique eurasiatique depuis le 1er novembre 2025. Conjuguées à la fermeture du détroit d’Ormuz, ces mesures ont conduit à quasi-doublement des prix du soufre et de l’acide. Si le conflit venait à perdurer, les conséquences d’une pénurie pourraient être majeures à l’échelle mondiale, notamment en matière de sécurité alimentaire. Plus grand pays exportateur d’engrais phosphatés et, en conséquence, largement dépendant de cet intrant, le Maroc apparaît directement exposé, malgré une diversification de ses importations de soufre en faveur du Kazakhstan et une stratégie affirmée de sécurisation/production de la ressource à l’échelle nationale, et ce, aux différents échelons de la chaîne de valeur.
Introduction
Après une année 2025 où les tensions ont été croissantes, le déclenchement, en février 2026, de l’offensive israélo-américaine contre l’Iran a inévitablement conduit à une fermeture du détroit d’Ormuz, point de transit d’un grand nombre de matières premières stratégiques. Ce choc d’offre majeure a logiquement conduit à une envolée de leurs cours. Le Brent a ainsi dépassé le seuil de 110 USD/bbl en mars, tandis que le Title Transfer Facility, la référence gazière pour l’Europe continentale s’est affichée au-dessus de 60 EUR/MWh à cette même période. Très dépendant des prix de l’électricité, en raison de sa nature énergivore, l’aluminium a également vu ses prix s’accroître fortement, la tonne s’échangeant à plus de 3 500 USD/t sur le marché de Londres dès la mi-mars 2026, puis à quelque 3 850 USD, soit un niveau proche du record historique atteint en mars 2022, avant de perdre plusieurs centaines de dollars sous l’effet du fragile protocole d’accord de paix signé le 17 juin entre les États-Unis et l’Iran. Une autre matière première, bien plus discrète mais tout aussi stratégique, a subi les conséquences indirectes de ce conflit : le soufre et son dérivé, l’acide sulfurique. La fermeture du détroit d’Ormuz par l’Iran le 1er mars 2026, doublée du blocus américain entré en vigueur le 13 avril suivant, ont créé les conditions d’une pénurie de soufre qui s’est fort logiquement reportée sur le marché de l’acide sulfurique.
Une offre du Moyen-Orient conséquente
Selon les données provisoires de l’United States Geological Survey – le service géologique américain – la production mondiale de soufre (sous toutes ses formes) peut être estimée à 84 millions de tonnes (Mt) en 2025, dont 19 Mt pour la Chine – premier pays producteur – et respectivement 8,5 Mt et 7,5 Mt pour les États-Unis et la Russie qui complètent ce classement de tête. Les nations du Moyen-Orient pèsent également sur le marché avec l’Arabie saoudite, les Émirats arabes unis (EAU), le Qatar, l’Iran et le Koweït[1] dont l’offre cumulée a atteint 20 Mt en 2025, soit près du quart de l’offre mondiale. Ils comptent, sans surprise, parmi les grands pays exportateurs de soufre.
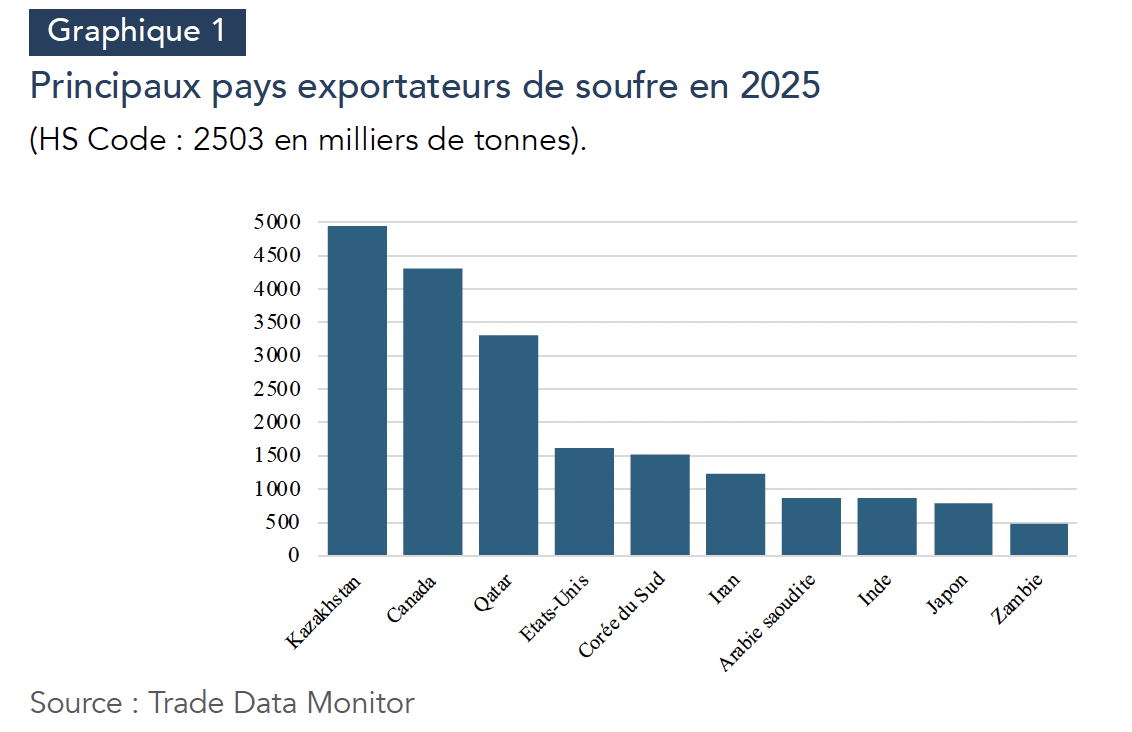
Sur les marchés internationaux, le Qatar, l’Iran et l’Arabie saoudite se positionnent en effet, respectivement, aux troisième, sixième et septième rangs des plus grands pays exportateurs (graphique 1). En y incluant celle, bien plus faible, de Bahreïn, leurs offres cumulées se sont ainsi établies à 5,43 millions de tonnes (Mt) en 2025, soit 23,5 % des tonnages internationaux. Avec la Suisse et Singapour comme premiers débouchés, le Qatar semble avoir les maisons de négoce comme contrepartie, rendant l’identification des pays de destination difficile. Une large part du soufre iranien est, quant à elle, destinée au marché chinois. La Chine est, en effet, le premier pays importateur de soufre et le premier exportateur d’acide sulfurique avec une forte hausse de ses tonnages entre 2024 et 2025(graphique 2) où ils ont atteint un plus haut niveau historique à 4,65 Mt (+73 %).
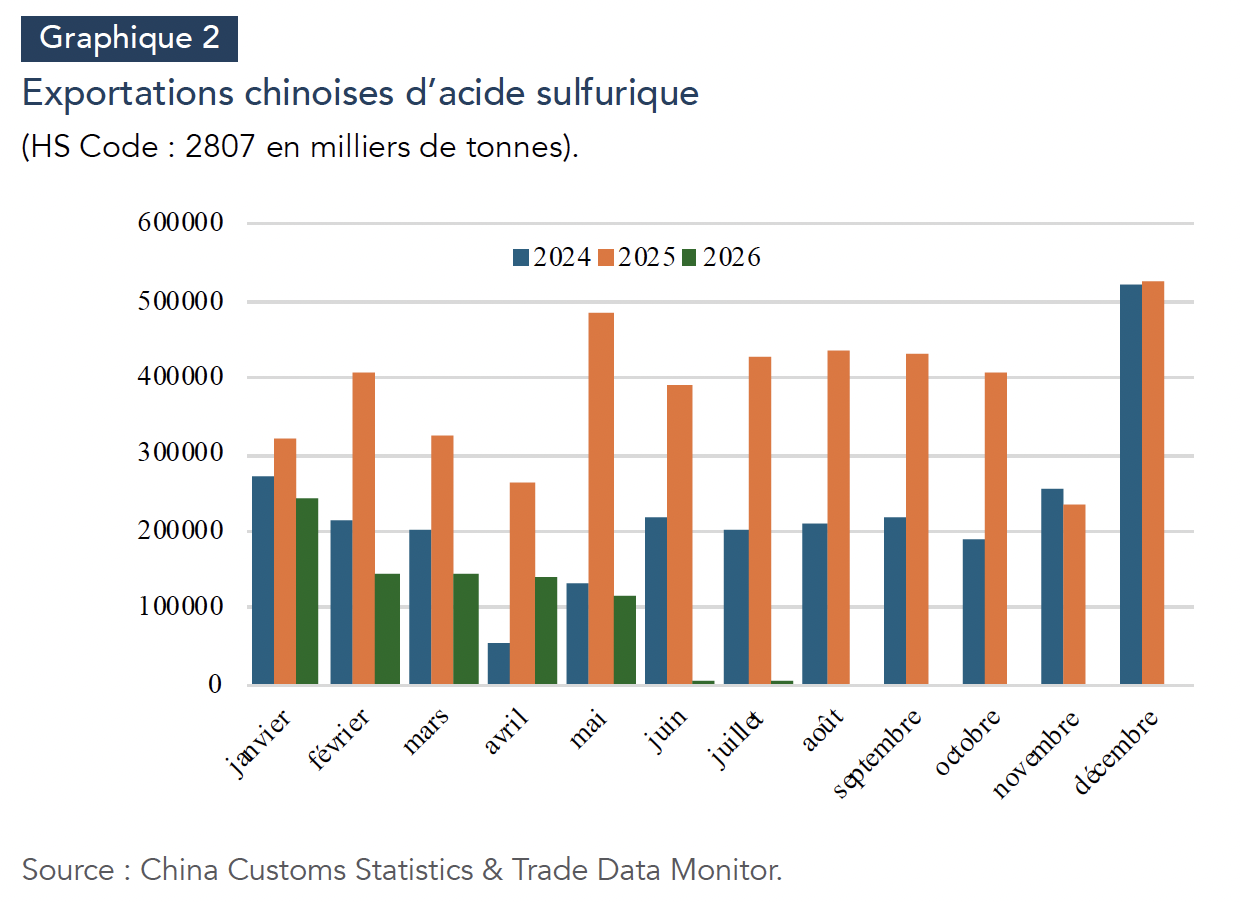
Les moindres quantités de soufre disponibles se sont logiquement répercutées sur la demande d’acide sulfurique qui en est le principal débouché. Ce marché a cependant lui aussi connu un choc d’offre, limitant ainsi la capacité des pays utilisateurs à arbitrer entre ces deux produits.[2] Comme souvent dans l’histoire mondiale des matières premières, le risque pesant sur la disponibilité de soufre a, en effet, conduit la Chine à annoncer qu’elle interdirait ses exportations d’acide sulfurique à compter de mai 2026. En 2025, la deuxième économie mondiale a ainsi exporté 4,65 Mt d’acide sulfurique, en se positionnant devant le Japon (3,06 Mt) et la Corée du Sud (2,39 Mt). En amont de cette interdiction, force est d’ailleurs de constater que la limitation des ventes des tonnages exportées était déjà manifeste avec des volumes pour le premier semestre 2026 inférieurs de 64 % et 28 % à ceux enregistrés à la même période de 2025 et 2024, respectivement. En juillet 2026, ces mêmes exportations ont même atteint un plus bas niveau, à seulement 976 tonnes contre plus de 242 500 tonnes en janvier précédent. Or, les principaux pays destinataires de l’acide sulfurique chinois sont, chacun, emblématiques d’autres matières premières dont ils sont les plus grands exportateurs mondiaux. Le Chili, leader sur le marché international du concentré de cuivre, est ainsi son premier partenaire sur ce segment, avec 3,97 Mt importées, en 2025 dont 1,47 Mt en provenance de l’Empire du Milieu. L’Indonésie – géant mondial du nickel – et le Maroc – plus grand exportateur d’engrais phosphatés – sont les deuxième et troisième pays de destination de l’acide sulfurique chinois avec des exportations enregistrées à 683 369 tonnes et 564 000 tonnes, toujours en 2025.
La Chine n’est pas le seul pays à restreindre désormais ses exportations d’acide. Depuis le 1er novembre 2025, la Russie a, en effet, interdit la vente sur les marchés internationaux de certains types de soufre, liquide, granulé et en morceaux, et ce, dans le but de répondre aux besoins nationaux (les exportations vers les autres États membres de l’Union économique eurasiatique que sont le Bélarus et le Kazakhstan, ainsi que l’Abkhazie et l'Ossétie du Sud demeurant autorisées). Avant le déclenchement de la guerre en Ukraine, les exportations d’acide sulfurique de la Russie s’affichaient souvent au-delà du seuil de 200 000 tonnes, majoritairement à destination du Kazakhstan, avec un record atteint en 2020, à 406 000 tonnes. Quant à celles de soufre, elles se positionnaient au-dessus de 3 Mt avant 2022. Si le Maroc était, sur ce segment, son premier partenaire commercial en 2021, le déclenchement de la guerre en Ukraine a entraîné une réorientation massive de ses exportations en faveur de la Chine.
Cette forte tension sur l’offre s’est logiquement traduite par une élévation des prix du soufre et de l’acide au premier trimestre 2026, dans le sillage d’une année 2025 déjà porteuse et volatile. D’après S&P Global[3], les cours ont ainsi gagné plus de 200 USD/t entre le début de l’offensive américaine et la mi-mars, à quelque 700 USD/t pour le soufre en référence Franco à Bord (Fob) Moyen-Orient. Ils ont largement progressé depuis. Selon Argus Media, les prix Fob officiels du Koweït se sont ainsi établis à 950 USD/t pour juillet contre 805 USD/t le mois précédent, tandis que QatarEnergy les a positionnés à 890 USD/t pour cette même période, en référence Fob Laffan/Mesaieed, contre 805 USD/t en juin.[4] Sur le marché chinois, enfin, le soufre a atteint près de 11 000 CNY/t à la mi-juin, soit près de 1 600 USD/t. Cette situation devrait perdurer : comme le rappelle utilement l’agence Kpler[5], cette matière première n’est pas une commodité dont l’offre de court terme peut croître si ses cours augmentent. Si le soufre minier existe bien, l’essentiel de sa production provient du traitement du pétrole et du gaz, ce qui justifie sa faible élasticité-prix. Sa substitution par d’autres produits n’est enfin pas possible, expliquant donc le risque important de pénurie auquel le marché est confronté sur un horizon proche.
L’importance de l’acide sulfurique dans la production de nickel, de cuivre et d’engrais phosphatés
L’acide sulfurique est un intrant indispensable pour la production d’un certain nombre de matières premières et le blocage du détroit d’Ormuz fait, en cela, poser de graves risques sur leurs offres. La transformation en métal de concentrés de nickel (latérites nickélifères de type « saprolites » ou « limonites » telles que présentes dans le sous-sol indonésien notamment) passe ainsi par un procédé de lixiviation acide à haute pression (high pressure acide leaching – HPAL) donnant un rôle central à l’acide sulfurique. La pulpe, constituée d’eau et de minerai broyé, est introduite dans des autoclaves avec l’acide, permettant ainsi la dissolution du nickel et du cobalt, avant l’étape de purification et de récupération sous forme métallique ou de sels. La consommation d’acide est dépendante de la composition du minerai et de l’efficacité du procédé, mais elle demeure considérable. Environ 22 à 30 tonnes d’acide, soit 7 à 10 tonnes de soufre, sont nécessaires pour obtenir une tonne de nickel. L’effet d’une hausse des prix du soufre est donc considérable. Selon une note de la banque Macquarie reprise par l’agence Reuters, celle-ci aurait d’ores et déjà conduit à une hausse des coûts de production de la tonne de nickel de l’ordre de 4 000 USD/t, portant le seuil de rentabilité des usines HPAL à 18 500 USD/t[6], soit au-dessus des cours actuels de ce métal sur le London Metal Exchange. En 2025, l’Arabie saoudite, les EAU et le Qatar ont été les trois premiers fournisseurs de l’Indonésie, assurant, à eux trois, 69 % des approvisionnements de l’archipel en 2025, soit 3,58 Mt.
La production de cuivre est également dépendante du niveau des prix du soufre et de l’acide. Selon les données de l’International Copper Study Group (ICSG), 21 % de l’offre minière cuprifère mondiale (soit 4,774 Mt sur un total de 22,958) est issu de la technologie SX-EW (solvent extraction and electro-winning). Or, à l’instar du nickel, l’acide sulfurique y est utilisé pour la lixiviation, i.e. la dissolution du cuivre présent dans les minerais oxydés, voire les résidus miniers (tailings), ainsi que dans l’électro-raffinage où il est présent dans l’électrolyte. Dès lors, les grands producteurs miniers sont intrinsèquement dépendants de leurs approvisionnements en soufre. Si le Chili en est donc un grand importateur, la République démocratique du Congo est assurément l’un des pays les plus exposés. Toujours d’après les estimations de l’ICSG, la production de cuivre « SX-EW » de ce pays s’est établie à quelque 2,76 Mt en 2025[7], soit 83 % de l’offre minière du pays et 56 % de la production mondiale de cuivre selon ce procédé. À l’instar du soufre pour le pétrole ou le gaz, l’acide sulfurique est cependant également un sous-produit des fonderies de cuivre dans la mesure où les minerais de cuivre sulfurés contiennent du soufre, ce qui confère à cette ressource une double dimension stratégique et offre assurément une forme de protection économique pour la filière cuprifère congolaise.
Le Maroc exposé
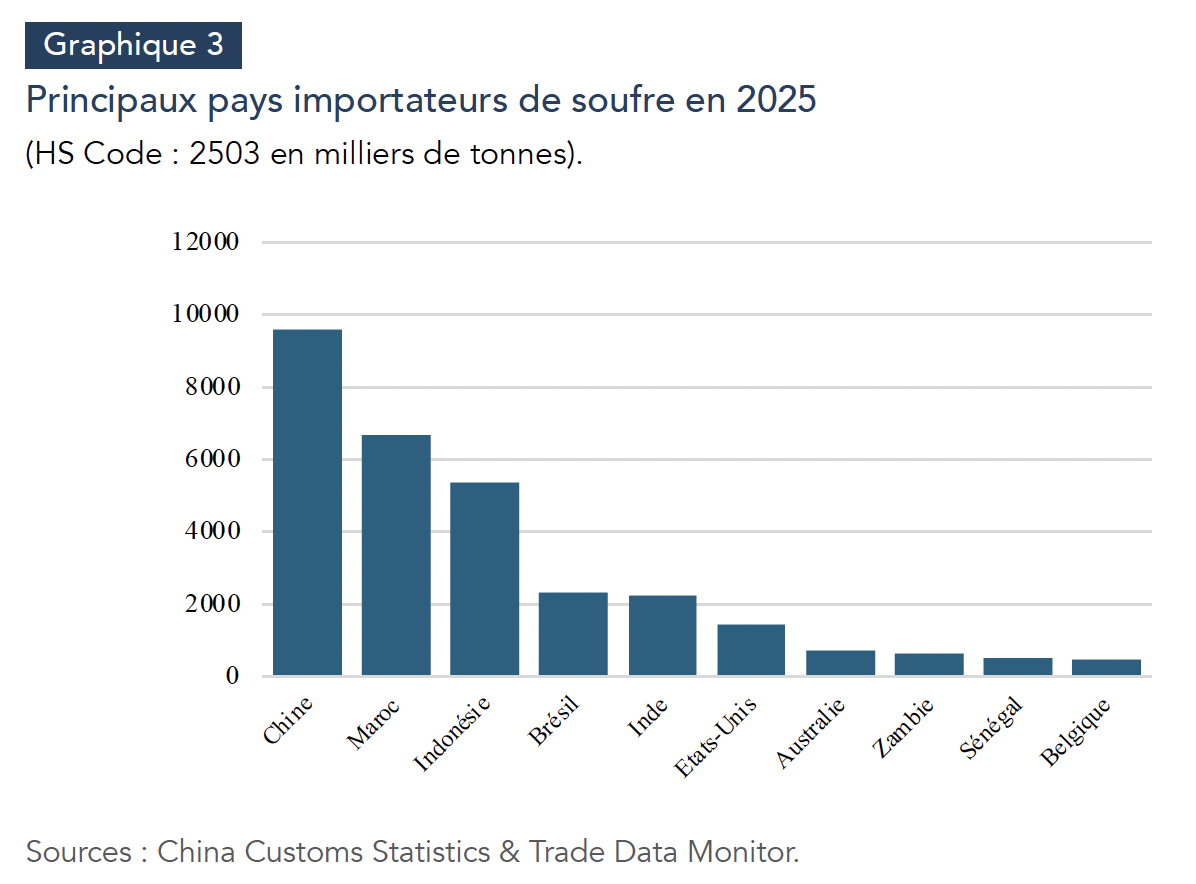
Le royaume du Maroc a importé 6,68 Mt de soufre en 2025, après le record historique enregistré en 2024, à 8,29 Mt, ce qui le positionne au deuxième rang des plus grands importateurs mondiaux, derrière la Chine (9,6 Mt en 2025) et devant l’Indonésie (5,34 Mt). Bien qu’inférieur aux importations de 2024, ce niveau témoigne de l’importance de la demande marocaine et de l’exposition du pays aux conséquences du blocage du détroit d’Ormuz. En 2025, près d’un tiers de ses approvisionnements en soufre provenait des EAU, soit 2,34 Mt, et 12 % en provenance d’Arabie saoudite (environ 800 000 tonnes). On observe toutefois une diversification progressive des importations marocaines en faveur du Kazakhstan, premier fournisseur en soufre du royaume depuis 2024. Les dernières statistiques douanières de l’office des changes attestent de flux en provenance du Turkménistan depuis mars 2026 (pour environ 5% du total de ses importations) et, en juin 2026[8], du Canada (20% du total des importations pour ce mois).
Le Maroc a, par ailleurs, importé, 1,37 Mt d’acide sulfurique, toujours en 2025, contre quelque 2 Mt l’année précédente. Avec plus de 537 000 tonnes importées de Chine, sa dépendance aux approvisionnements de l’Empire du Milieu est marquée. En fréquence mensuelle toutefois, les dernières statistiques douanières ne font apparaître aucun flux en provenance de ce pays depuis novembre 2025[9] au profit de la Pologne devenue, à cette date, le premier fournisseur du Royaume. La très forte diminution de la demande d’importation marocaine est également patente, celle-ci atteignant 186 000 tonnes au premier semestre 2026 contre respectivement plus de 567 000 tonnes et 800 000 tonnes aux premier et second semestres 2025.
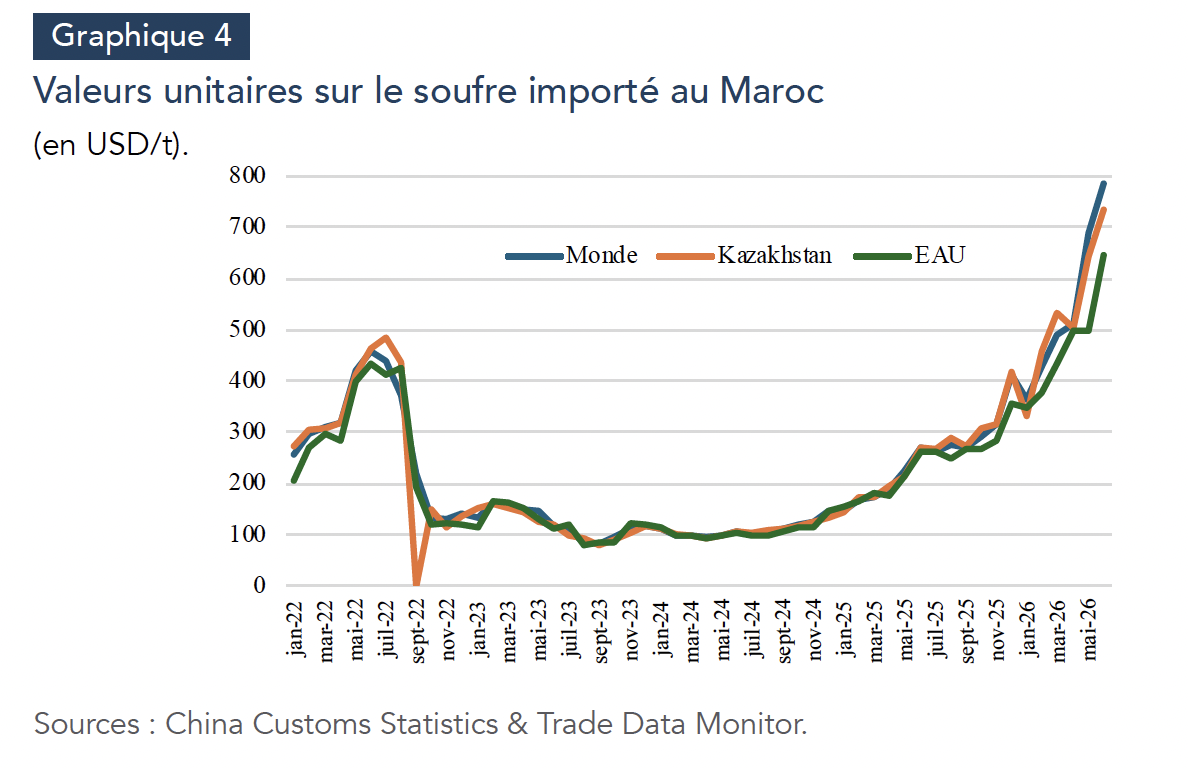
S’il est difficile d’obtenir des données de prix du soufre au Maroc, l’évolution des valeurs unitaires[10] met explicitement en exergue une élévation des tarifs dus pour cet intrant essentiel. En juin 2026, ce pays a, en effet, payé en moyenne plus de 750 USD par tonne importée, contre environ 360 USD/t en janvier 2026 et moins de 150 USD/t ce même mois de l’année précédente. Au deuxième trimestre 2026, la facture payée par le Maroc s’est ainsi élevée à plus de 830 millions de dollars alors qu’elle avoisinait 760 millions le trimestre précédent et 440 millions au printemps 2025, et ce, pour des quantités importées largement inférieures, comme évoqué précédemment. La diversification des approvisionnements est évidemment onéreuse avec, à titre d’exemple, une valeur unitaire pour les importations en provenance du Canada atteignant près de 1 000 USD/t en juin 2026. En raison d’une augmentation moins que proportionnelle des prix des engrais phosphatés, et donc d’un « effet ciseaux », cet accroissement des coûts a logiquement pesé sur les marges des producteurs d’engrais et conduit à une limitation de la production des fertilisants intensifs en soufre. Il est toutefois largement probable qu’il n’ait pas été immédiatement subi en raison des importants stocks constitués avant le blocage d’Ormuz. Lors de la présentation de ses résultats pour le premier trimestre 2026, le groupe OCP avait ainsi indiqué avoir sécurisé ses approvisionnements jusqu’à juillet 2026. La réduction de l’exposition du premier producteur mondial de phosphate est également engagée via la mise en opération de deux nouveaux brûleurs de soufre sur le site de Jorf Lasfar en 2024 et 2025, ce qui explique également le repli des importations d’acide en 2025. En amont de cette chaîne de valeur, le groupe vise, en parallèle, à accroître avec son compatriote Managem les capacités de traitement local de la pyrite et la pyrrhotite à compter de 2027. Minerais composés de sulfure de fer, ils sont largement présents dans le sous-sol marocain, notamment dans la mine de Kettara, fermée en 1982, ainsi qu’à Guemassa et devraient constituer des approvisionnements sûrs en soufre pour le producteur d’engrais. Enfin, une réorientation de la production en faveur du triple-superphosphate (TSP), moins consommateur de soufre, a été engagée. Sur le premier semestre 2026, les exportations marocaines de TSP ont ainsi atteint 1,76 Mt de P205 : un record historique.
Conclusion
Comme l’avait fait la pandémie de la Covid-19 en 2020, le blocage du détroit d’Ormuz est venu rappeler l’étroite imbrication des chaînes de valeur des matières premières. Cuivre, nickel et engrais phosphatés sont ainsi intrinsèquement dépendants des approvisionnements en soufre et/ou en acide sulfurique. Ces intrants doivent, en cela, être davantage considérés comme des ressources stratégiques, ce qui implique d’engager différentes stratégies de sécurisation des approvisionnements pour les pays/industries qui en dépendent. À l’heure où l’issue du conflit Iran-États-Unis semble encore très incertaine, un monitoring étroit des stocks, une diversification des corridors logistiques et un accroissement des capacités de production nationales pour les pays qui en dépendent sont, en cela, essentiels.
[1] Classement par ordre décroissant des volumes de production en 2025. L’Arabie saoudite est ainsi le quatrième plus grand pays producteur de soufre, tandis que les EAU, le Qatar et l’Iran occupent respectivement la quatrième, la cinquième et la neuvième places de ce classement mondial.
[2] À savoir importer du soufre et le transformer localement en acide ou directement importer de l’acide.
[3] McDonald J. (2026), “Sulfur, nitrogen markets under pressure as Middle East war persist”, S&P Global, 19 mars, https://www.spglobal.com/energy/en/news-research/latest-news/agriculture/031926-sulfur-nitrogen-markets-under-pressure-as-middle-east-war-persists-analysts
[4] https://www.argusmedia.com/en/news-and-insights/latest-market-news/2845833-qatarenergy-raises-july-sulphur-price
[5] Benanouz, G. (2026), Sulphur & sulphuric acid in 2026: The feedstock crisis cascading through copper, nickel & fertilisers, https://www.kpler.com/blog/sulphur-sulphuric-acid-in-2026-the-feedstock-crisis-cascading-through-copper-nickel-fertilisers, 4 juin.
[6] Reuters, “Iran war’s sulfurous fallout spreads to copper and nickel”, 19 avril.
[7] À titre de comparaison, elle n’est « que » de 1,14 Mt pour le Chili pour cette même année.
[8] Dernière statistique douanière disponible à la date de rédaction de ce Policy Brief.
[9] Jusqu’en juin 2026, date des dernières statistiques disponibles à l’écriture de cet article.
[10] En commerce international, la « valeur unitaire » se définit comme la valeur des exportations ou importations d’un produit donné divisée par les quantités importées de ce même produit.